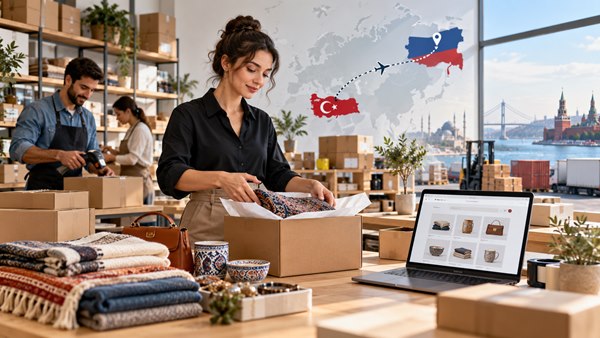
С 2026 года турецкие компании могут вычитать 95% прибыли от определенных операций транзитной торговли из базы по корпоративному налогу. Льгота применяется, если товар приобретается за пределами Турции и продается за рубежом без ввода в обычное свободное обращение в Турции либо турецкая компания получает доход от предусмотренного законом посредничества между иностранными сторонами. Прибыль, к которой применяется вычет, должна быть переведена в Турцию не позднее срока подачи годовой декларации по kurumlar vergisi. Чтобы подтвердить право на льготу при проверке, компании необходимо документально показать всю цепочку: иностранного поставщика, покупателя, товар, маршрут, платежи, получение выручки и бухгалтерский расчет прибыли.
Важно: 95% — это не ставка налога и не автоматическое освобождение транзитной компании от kurumlar vergisi. Из налоговой базы может быть исключено 95% именно той прибыли, которая получена от операций, соответствующих условиям KVK 10/1-i. Если компания одновременно ведет обычную торговлю в Турции, оказывает услуги и занимается транзитными сделками, вычет нельзя автоматически применять ко всей ее прибыли.
Что изменилось для транзитных компаний в Турции в 2026 году
В 2026 году правила налогообложения международной торговли через турецкие компании существенно изменились. Закон №7582 внес изменения в Kurumlar Vergisi Kanunu и расширил применение нормы KVK 10/1-i, позволяющей вычитать из корпоративной налоговой базы 95% прибыли от определенных операций международной транзитной торговли.
Изменение особенно интересно компаниям, которые используют Турцию как юридическую, банковскую и коммерческую платформу для торговли между третьими странами.
Классический пример:
турецкая компания покупает товар у поставщика в Германии и продает его покупателю во Франции, при этом товар физически не поступает в обычный оборот на территории Турции.
Ранее подобные налоговые преимущества были значительно сильнее связаны с отдельными специальными режимами. После изменений 2026 года 95%-ный вычет стал доступен более широкому кругу плательщиков kurumlar vergisi при условии, что конкретная операция соответствует установленным критериям.
После законодательных изменений были опубликованы разъяснения Kurumlar Vergisi Genel Tebliği Seri No: 26, которые дали практические примеры применения нормы, в том числе для торговли без физического ввоза товара в Турцию и для товара, находящегося в gümrüklü antrepo.
Что означает налоговая льгота 95% для транзитной торговли
Самая распространенная ошибка — воспринимать новую норму как «налог 5%» или как уменьшение корпоративного налога на 95%. Механизм работает иначе.
Сначала определяется прибыль от операции, которая соответствует KVK 10/1-i. Затем 95% этой qualifying profit вычитается из налоговой базы. Налог по стандартной ставке kurumlar vergisi рассчитывается только с оставшейся части, если к компании не применяются другие специальные правила.
Для обычной компании стандартная ставка kurumlar vergisi в 2026 году составляет 25%.
Пример: турецкая компания получила 1 000 000 TL прибыли от сделки, полностью соответствующей требованиям KVK 10/1-i. При выполнении остальных условий 950 000 TL можно заявить как вычет. В налоговой базе остается 50 000 TL. При ставке kurumlar vergisi 25% расчетный корпоративный налог с этой части составит 12 500 TL.
Математически в таком упрощенном примере эффективная нагрузка на qualifying profit составляет около 1,25%:
1 000 000 TL × 5% × 25% = 12 500 TL.
Но утверждать, что «транзитные компании в Турции платят налог 1,25%», неправильно.
Реальный корпоративный налог зависит от всей декларации компании, других доходов, расходов, налоговых корректировок, переносимых убытков, специальных режимов и того, какая именно часть прибыли действительно соответствует KVK 10/1-i.
Кто может воспользоваться вычетом 95%
Для получения этой льготы не требуется регистрировать отдельный юридический тип под названием «транзитная компания». Ключевое значение имеет не название бизнеса в торговом реестре, а характер конкретной операции и соответствие требованиям законодательства.
Право на вычет рассматривается применительно к налогоплательщику kurumlar vergisi и конкретно к прибыли, полученной от qualifying transaction.
Это означает, что одна и та же турецкая Limited Şirket теоретически может одновременно:
- торговать на внутреннем рынке Турции;
- оказывать услуги;
- заниматься обычным экспортом;
- проводить транзитные сделки между иностранными странами.
Но 95%-ный вычет нельзя переносить на всю прибыль компании только потому, что одна из ее сделок соответствует режиму transit trade.
Необходимо отдельно рассчитать финансовый результат именно квалифицируемых операций.
Какие сделки считаются транзитной торговлей для льготы 95%
Норма охватывает несколько моделей международной торговли. Для бизнеса особенно важны две базовые конструкции: самостоятельная покупка и перепродажа иностранного товара либо посредничество между иностранными сторонами.
Турецкая компания сама покупает и перепродает товар
В первой модели турецкая компания становится стороной сделки.
Например:
поставщик в Германии → турецкая компания → покупатель во Франции.
Компания покупает товар у иностранного поставщика, а затем перепродает его иностранному покупателю. При этом товар не поступает в обычное коммерческое обращение в Турции.
Пример: Limited Şirket в Турции покупает промышленную продукцию у немецкой компании. По контракту товар сразу доставляется французскому покупателю и физически не завозится в Турцию. Турецкая компания получает торговую маржу. Если операция соответствует остальным условиям KVK 10/1-i и прибыль своевременно переведена в Турцию, 95% соответствующей прибыли может быть заявлено как вычет.
Турецкая компания выступает посредником
Вторая модель — посредническая операция во внешней торговле.
Например:
продавец в Италии → турецкий посредник → покупатель в Египте.
В такой конструкции особенно важно, чтобы продавец и покупатель соответствовали условиям нормы и находились за пределами Турции.
Турецкая компания получает посреднический доход или комиссию и включает его в свою корпоративную прибыль.
Если условия KVK 10/1-i выполняются, 95% соответствующего дохода может участвовать в вычете.
Должен ли товар физически проходить через Турцию
Нет, товар не обязан физически пересекать территорию Турции. Это один из наиболее важных моментов нового режима.
Типовая qualifying transaction может выглядеть так:
Германия → Франция.
Турецкая компания участвует в торговле как покупатель и последующий продавец, заключает контракты, проводит расчеты и получает торговую прибыль, но сам груз перемещается непосредственно между двумя иностранными государствами.
Таким образом, термин «торговля через Турцию» не обязательно описывает физический маршрут товара.
Турция может быть:
- юрисдикцией продавца;
- местом регистрации торговой компании;
- центром расчетов;
- местом ведения бухгалтерского учета;
- юрисдикцией, где формируется коммерческий доход.
А товар при этом движется между третьими странами.
Можно ли завезти товар на таможенный склад в Турции и сохранить льготу
Да, при определенной структуре операции это возможно. Сам факт физического прибытия товара в Турцию еще не означает автоматическую потерю права на 95%-ный вычет.
Ключевое значение имеет таможенный статус товара.
Kurumlar Vergisi Genel Tebliği №26 рассматривает ситуацию, когда товар из иностранного государства прибывает в Турцию и помещается в gümrüklü antrepo — таможенный склад.
Если товар:
- не вводится в свободное обращение в Турции;
- не продается покупателю на внутреннем рынке;
- не подвергается обработке, меняющей соответствующую модель;
- впоследствии отправляется зарубежному покупателю;
- а остальные условия нормы соблюдены,
прибыль может соответствовать требованиям 95%-ного вычета.
Практический вывод: физическое нахождение товара на таможенном складе в Турции само по себе не уничтожает налоговую льготу. Критично, чтобы товар не был введен в свободное обращение в Турции, не превратился в обычный товар внутреннего рынка и выполнялись остальные условия KVK 10/1-i.
Например, возможна модель:
Германия → gümrüklü antrepo в Турции → Болгария.
Но если товар растаможен для внутреннего обращения и затем продается обычному турецкому покупателю, ситуация уже принципиально иная.
Какие условия нужно выполнить для налоговой льготы 95%
Низкая эффективная налоговая нагрузка возникает только при выполнении всех применимых требований. Открыть компанию в Турции и выставить иностранному покупателю invoice недостаточно.
| Условие | Что требуется |
|---|---|
| Турецкая компания | Налогоплательщик kurumlar vergisi |
| Характер прибыли | Qualifying transit trade или предусмотренное внешнеторговое посредничество |
| Покупка товара | Товар приобретается за пределами Турции |
| Продажа | Продажа осуществляется за пределами Турции в рамках требований нормы |
| Посредническая модель | Продавец и покупатель должны соответствовать установленным требованиям и находиться за пределами Турции |
| Свободное обращение в Турции | Обычный импорт товара для турецкого рынка не соответствует стандартной льготной модели |
| Gümrüklü antrepo | Может использоваться при соблюдении условий |
| Перевод прибыли | До окончания срока подачи годовой декларации kurumlar vergisi |
| Размер вычета | 95% qualifying profit для стандартной модели |
| İstanbul Finans Merkezi | Для предусмотренных законом специальных случаев может действовать иной, более льготный режим |
Главный принцип: все условия должны подтверждаться не только объяснением предпринимателя, но и документами.
Когда прибыль от транзитной торговли нужно перевести в Турцию
Перевод прибыли в Турцию — одно из ключевых условий применения режима. Его нельзя рассматривать как необязательную рекомендацию.
Qualifying profit должна быть переведена в Турцию не позднее крайнего срока подачи годовой декларации по kurumlar vergisi за соответствующий период.
Если требуемая сумма поступит уже после установленного срока, последующий перевод не означает автоматического восстановления вычета за прошлый период.
Критический срок: прибыль от qualifying transit trade необходимо перевести в Турцию до окончания срока подачи годовой декларации по kurumlar vergisi. Если условие не выполнено своевременно, перевод денег позже сам по себе не дает права перенести тот же 95%-ный вычет на следующий период.
Поэтому контроль такого перевода должен быть частью налогового календаря компании, а не задачей, которую вспоминают во время подготовки годовой декларации.
Практически компании полезно заранее определить:
- какая сумма qualifying profit сформирована;
- как она рассчитана;
- на какой счет в Турции должна поступить;
- какими банковскими документами будет подтверждаться поступление;
- какой внутренний deadline установлен раньше официального срока.
Нужно ли переводить в Турцию всю выручку или только прибыль
Этот вопрос нельзя решать на основании бытовой формулы «нужно завести в Турцию весь оборот».
Норма построена вокруг понятия kazanç — прибыли или дохода, к которому применяется соответствующий вычет.
Поэтому при подготовке сделки необходимо отдельно определить:
- общую выручку;
- закупочную стоимость;
- прямые расходы;
- финансовый результат;
- qualifying profit, относящуюся к KVK 10/1-i;
- сумму, которая должна быть подтверждена как поступившая в Турцию.
Методику расчета и банковского подтверждения разумно согласовывать с SMMM или YMM применительно к конкретной структуре сделки.
Не стоит механически переносить расчет другой компании на собственный бизнес.
Какие документы подтверждают право на 95%-ный вычет
Законодательство не дает универсального закрытого перечня под названием «10 документов для получения льготы 95%». Поэтому задача бизнеса — сформировать evidence package, который подтверждает каждое фактическое обстоятельство qualifying transaction.
Налоговой должно быть возможно восстановить всю сделку от начала до конца:
кто продал → что было куплено → сколько стоило → куда товар поехал → кому его продали → кто заплатил → какую прибыль получила турецкая компания → когда она была переведена в Турцию.
| Что необходимо доказать | Пример документов |
|---|---|
| Кто является поставщиком | Supplier contract, purchase order, supplier invoice |
| Что именно куплено | Invoice, specification, packing list, техническое описание |
| Оплата поставщику | SWIFT, банковский dekont, bank statement |
| Маршрут товара | Bill of Lading, CMR, AWB, freight documents |
| Кто является иностранным покупателем | Sales contract, customer order, sales invoice |
| Получение оплаты | Incoming SWIFT, bank statement |
| Нахождение в antrepo | Antrepo beyannamesi, warehouse documents |
| Поступление прибыли в Турцию | Банковское подтверждение и выписка |
| Размер прибыли | Accounting calculation и аналитика по сделке |
| Применение вычета | Расчет kurumlar vergisi и рабочие документы бухгалтера |
Документы на покупку товара у иностранного поставщика
Первый блок доказательств должен показать, что турецкая компания действительно приобрела товар у иностранного поставщика либо имеет иной документально подтвержденный статус в квалифицируемой операции.
Практический пакет может включать:
- договор с поставщиком;
- purchase order;
- commercial invoice или иной действительный foreign supplier invoice;
- спецификацию;
- packing list;
- документы производителя;
- при необходимости certificate of origin;
- подтверждение оплаты;
- SWIFT;
- банковскую выписку.
Особенно важно, чтобы документы соответствовали друг другу.
Если в договоре указан один товар, в invoice — другой, а по банковскому назначению платежа невозможно понять связь с поставкой, при проверке неизбежно возникают дополнительные вопросы.
Документы на продажу иностранному покупателю
Следующий блок должен подтверждать вторую сторону сделки: кому турецкая компания продала товар и по какой цене.
Для этого обычно сохраняют:
- sales contract;
- заказ покупателя;
- sales invoice;
- спецификацию;
- commercial correspondence при необходимости;
- подтверждение оплаты;
- incoming SWIFT;
- bank statement;
- reconciliation по сделке.
При посреднической модели особенно важно документально показать, кто является продавцом товара, кто покупателем и какую функцию выполняет турецкая компания.
Какие логистические документы подтверждают транзит
Финансовых документов недостаточно. Если налоговая проверяет право на льготу, компания должна быть способна подтвердить реальный маршрут товара.
Комплект зависит от способа перевозки.
Это могут быть:
- Bill of Lading / konşimento;
- CMR;
- Air Waybill;
- железнодорожные транспортные документы;
- cargo manifest;
- transit declaration;
- TIR carnet в применимых случаях;
- freight invoice;
- delivery documents;
- складские документы;
- документы перевозчика.
Основная задача не в количестве бумаг, а в доказательстве логичной цепочки.
Товар из supplier invoice должен совпадать с товаром в транспортных документах и последующем sales invoice.
Какие документы нужны, если товар проходил через gümrüklü antrepo
Если товар физически прибыл в Турцию и был помещен на таможенный склад, нужно особенно четко документировать его таможенный статус.
Практически могут потребоваться:
- antrepo beyannamesi;
- документы прихода товара;
- складские документы;
- документы выпуска со склада;
- transit declaration;
- invoice иностранного поставщика;
- sales invoice иностранному покупателю;
- CMR, konşimento или другой transport document;
- подтверждение дальнейшей зарубежной отгрузки.
Ключевой вопрос: был ли товар введен в свободное обращение в Турции.
Если нет и при этом соблюдены остальные условия, само нахождение груза в gümrüklü antrepo не исключает применение режима.
Какие банковские документы нужны для льготы 95%
Банк формирует одну из самых важных частей доказательной базы. Через банковские документы можно связать между собой договоры, invoices и фактическое движение денег.
Оплата иностранному поставщику
Необходимо сохранить документы, подтверждающие:
- сумму;
- дату;
- получателя;
- назначение;
- связь платежа с конкретным supplier invoice.
Это могут быть outgoing SWIFT, payment confirmation, dekont и банковская выписка.
Получение денег от иностранного покупателя
Аналогично необходимо связать входящий платеж с договором и sales invoice.
Если платит третья компания, нужно иметь документальное объяснение, почему плательщик отличается от покупателя.
Перевод qualifying profit в Турцию
Отдельно необходимо сохранить доказательство того, что соответствующая прибыль была переведена в Турцию в установленный срок.
Этот документ нельзя заменять просто расчетом бухгалтера.
Налоговая льгота опирается одновременно на бухгалтерский результат и фактическое выполнение требования по поступлению прибыли.
Как должен выглядеть файл одной транзитной сделки
Лучший способ подготовиться к будущей проверке — собирать доказательства не после запроса налоговой, а непосредственно в момент совершения операции.
Для каждой сделки можно создать отдельный transaction file.
Например:
- Supplier contract.
- Purchase order.
- Supplier invoice.
- Supplier payment.
- Specification и packing list.
- Logistics documents.
- Warehouse / antrepo documents, если применимо.
- Customer contract.
- Sales invoice.
- Customer payment.
- Bank confirmation of funds transferred to Turkey.
- Accounting calculation.
- Compliance documents.
- Working paper по применению KVK 10/1-i.
Пример: турецкая компания покупает товар в Германии и продает клиенту в ОАЭ. В одной электронной папке находятся договор и invoice поставщика, SWIFT оплаты, транспортный документ Германия–ОАЭ, договор и invoice покупателя, входящий платеж, подтверждение поступления соответствующей прибыли в Турцию и бухгалтерский расчет прибыли по сделке. При проверке компании не приходится восстанавливать коммерческую цепочку спустя несколько лет.
Практический подход: формируйте transaction file в момент проведения каждой сделки. Названия контрагентов, номера invoices, суммы, транспортные документы и банковские платежи лучше связывать единым внутренним номером проекта. Это значительно упрощает бухгалтерский учет и доказательство права на вычет.
Как вести бухгалтерский учет транзитной торговли отдельно
Раздельная аналитика особенно важна, если компания занимается не только transit trade.
Представим, что одна Limited Şirket одновременно:
- продает товары внутри Турции;
- оказывает консультационные услуги;
- осуществляет транзитную торговлю между Германией и ОАЭ.
Применить 95%-ный вычет ко всей прибыли этой компании нельзя только потому, что часть бизнеса является транзитной.
Необходимо отдельно определить:
- выручку qualifying transactions;
- стоимость товаров;
- прямые логистические расходы;
- банковские расходы;
- другие прямые затраты;
- применимое распределение общих расходов;
- итоговую qualifying profit.
Для этого можно использовать:
- отдельные project codes;
- аналитику по договорам;
- cost centers;
- отдельные карточки контрагентов;
- внутренний реестр транзитных сделок.
В конце периода бухгалтер должен иметь возможность показать, откуда появилась сумма вычета в декларации.
Применяется ли льгота 95% при минимальном корпоративном налоге
С 2025–2026 годов вопрос yurt içi asgari kurumlar vergisi стал особенно важным при использовании корпоративных льгот. Логично возникает вопрос: не получится ли так, что 95%-ный вычет уменьшит обычный налог, а затем минимальный корпоративный налог фактически вернет значительную часть нагрузки обратно?
После изменений 2026 года вычет по KVK 10/1-i учитывается среди предусмотренных законом позиций при расчете внутреннего минимального корпоративного налога.
Поэтому сам механизм asgari kurumlar vergisi не следует автоматически трактовать как отмену эффекта 95%-ного вычета.
При этом итоговый расчет компании все равно должен выполняться по всей декларации с учетом ее остальных доходов и налоговых корректировок.
Нужно ли получать отдельное разрешение на налоговую льготу 95%
Нет, для стандартного применения KVK 10/1-i не существует отдельной лицензии под названием «разрешение транзитной компании на 95%».
Льгота применяется в рамках корпоративной налоговой декларации при выполнении установленных условий.
Поэтому предпринимателю не нужно сначала получать отдельный сертификат, который заранее гарантирует право на вычет.
Но это не означает автоматического применения.
Компания должна быть готова доказать:
- характер сделки;
- иностранного поставщика;
- иностранного покупателя;
- маршрут товара;
- сумму прибыли;
- поступление соответствующей прибыли в Турцию;
- корректность бухгалтерского отражения.
При неоднозначной структуре безопаснее анализировать модель до начала операций.
Нужна ли специальная проверка налоговой в офисе для получения льготы
Нет. KVK 10/1-i не устанавливает обязательную отдельную «проверку офиса», которую нужно пройти специально для получения 95%-ного вычета.
Это важное различие.
Компания может столкнуться с обычными контрольными процедурами налоговой системы:
- yoklama;
- e-Yoklama;
- запросом документов;
- камеральным анализом;
- налоговой проверкой — vergi incelemesi.
Но это общие механизмы налогового контроля, а не специальный «экзамен» для транзитных компаний.
Важно: визит налоговой в офис или обычный yoklama не является самостоятельным условием применения вычета 95%. Но если налоговая проверяет фактическую деятельность компании или впоследствии запрашивает документы по льготной операции, бизнес должен быть способен подтвердить реальность своей деятельности и транзитных сделок.
Что такое vergi dairesi yoklama
Yoklama — это налоговая процедура, цель которой заключается в установлении и фиксации фактических обстоятельств, связанных с налогоплательщиком и его деятельностью.
Проще говоря, налоговая может проверить:
существует ли компания по заявленному адресу и соответствует ли фактическая деятельность информации, которой располагает государство.
Сегодня значительная часть таких процедур оформляется через e-Yoklama.
Yoklama нельзя автоматически приравнивать к полноценной vergi incelemesi.
Это разные процедуры и разный уровень проверки.
Что налоговая может проверить в офисе турецкой компании
Фактический объем проверки зависит от цели конкретного yoklama. Нельзя составить универсальный сценарий, по которому каждый инспектор обязательно проверяет один и тот же набор вещей.
Но внимание может уделяться:
- существованию компании по адресу;
- реальности деятельности;
- соответствию офиса заявленному бизнесу;
- наличию сотрудников;
- технике и оборудованию;
- товарным остаткам, если они должны существовать по модели бизнеса;
- характеру операций;
- документам;
- налоговым данным;
- контактным лицам.
Для транзитной компании важно понимать одну особенность.
У нее может не быть склада с тысячами коробок в Турции, потому что товар вообще движется между третьими странами.
Само отсутствие физического товара в офисе не означает отсутствие бизнеса.
Но компания должна уметь понятно показать, чем она реально занимается.
Что подготовить в офисе перед yoklama
Нет смысла создавать декоративный «офис для налоговой». Гораздо важнее, чтобы фактическая деятельность компании соответствовала документам и объяснениям сотрудников.
Практически в быстром доступе полезно иметь:
- договор аренды — kira sözleşmesi;
- документы на использование помещения;
- vergi levhası;
- актуальные данные компании;
- Ticaret Sicil Gazetesi;
- imza sirküleri;
- контакты SMMM;
- корпоративные документы;
- описание деятельности;
- текущие договоры;
- invoices;
- доступ к электронному архиву;
- при необходимости документы сотрудников.
Не обязательно хранить каждую бумагу физически на одном столе. Для значительной части документации допустим и используется электронный формат.
Главное — компания должна знать, где находятся документы и как быстро их предоставить.
Как объяснить налоговой бизнес-модель транзитной компании
Транзитная компания не должна выглядеть как структура, единственная функция которой — получать и отправлять деньги. Нормальная внешнеторговая компания выполняет реальную коммерческую функцию.
Например, она:
- ищет поставщиков;
- заключает контракты;
- закупает товар;
- ищет покупателей;
- принимает коммерческий риск;
- организует логистику;
- контролирует платежи;
- выставляет invoices;
- получает торговую маржу;
- ведет бухгалтерский учет в Турции.
Если компания работает как посредник, она должна быть способна показать договорную функцию посредника и объяснить, за что получает комиссию.
Самое слабое объяснение:
«Товар мы не видим, просто деньги проходят через компанию».
Гораздо правильнее показать реальную коммерческую последовательность и документы, подтверждающие роль турецкого бизнеса.
Какие документы лучше держать в быстром доступе
Хороший архив должен позволять найти документ не по памяти директора, а по понятной системе.
Корпоративные документы
- Ticaret Sicil Gazetesi;
- vergi levhası;
- уставные документы;
- imza sirküleri;
- данные руководителей;
- договор аренды.
Бухгалтерские документы
- текущие invoices;
- банковские выписки;
- отчетность;
- налоговые расчеты;
- актуальные бухгалтерские сверки.
Документы по транзитным сделкам
- supplier contracts;
- purchase invoices;
- sales contracts;
- sales invoices;
- transport documents;
- банковские подтверждения;
- расчет qualifying profit.
Электронные документы
Для электронного архива нужно обеспечить:
- резервное хранение;
- понятную структуру папок;
- доступ ответственных лиц;
- возможность быстро выгрузить пакет по конкретной сделке.
Что может вызвать вопросы налоговой при транзитной торговле
Наличие одного фактора риска еще не означает, что компания нарушила закон. Но сочетание нескольких несоответствий делает доказательство права на вычет значительно сложнее.
Вопросы могут возникнуть, если:
- компания декларирует крупные торговые обороты, но не может объяснить модель бизнеса;
- нет документов, подтверждающих маршрут товара;
- supplier invoice и sales invoice описывают разные товары;
- платежи поступают от третьих компаний без документальной связи;
- прибыль от transit trade смешана с другими направлениями;
- нет расчета qualifying profit;
- прибыль не поступила в Турцию до установленного срока;
- покупатель или продавец не соответствует условиям конкретной модели;
- товар фактически импортирован и реализован на внутреннем рынке;
- документы появляются только после запроса налоговой;
- компания не способна быстро предоставить договоры и банковские документы.
Теряет ли компания льготу, если товар зашел в Турцию
Не всегда. Нужно различать физическое нахождение товара на территории страны и его ввод в свободное обращение.
Если товар импортирован как обычный товар для внутреннего рынка Турции и затем реализуется турецкому покупателю, такая прибыль не соответствует типовой модели 95%-ного вычета по transit trade.
Но если товар:
- прибыл из-за рубежа;
- помещен в gümrüklü antrepo;
- не введен в свободное обращение;
- не подвергнут операции, меняющей применимость режима;
- и затем отправлен иностранному покупателю,
сама физическая остановка в Турции не исключает применение вычета.
Именно поэтому таможенный режим нужно определить еще до отправки товара.
Может ли покупатель быть турецкой компанией
Ответ зависит от конкретной конструкции сделки.
Для предусмотренной KVK 10/1-i посреднической модели иностранной торговли условие касается нахождения продавца и покупателя за пределами Турции.
Поэтому нельзя просто заменить иностранного покупателя турецкой компанией и предположить, что режим автоматически останется тем же.
В модели, где сама турецкая компания покупает иностранный товар и затем его продает, необходимо отдельно анализировать фактическую операцию, направление продажи, таможенный статус товара и остальные условия нормы.
В налоговой структуре важны реальные стороны сделки, а не только формулировка в договоре.
Применяется ли льгота 95% к цифровым товарам и лицензиям
Разъяснения 2026 года интересны не только классической торговлей физическими товарами. В определенных условиях режим может применяться и к некоторым цифровым продуктам и нематериальным правам.
В примерах и разъяснениях фигурируют, в частности:
- activation codes;
- e-pin;
- game codes;
- digital product codes;
- license codes;
- subscription codes;
- отдельные авторские права;
- торговые марки;
- патенты;
- лицензии;
- industrial design rights.
Ключевой принцип сохраняется: соответствующий цифровой продукт или право приобретается за рубежом, не используется в Турции в противоречащем условиям режиме и реализуется зарубежной стороне с соблюдением требований нормы.
При этом платежные инструменты и gift-card-подобные продукты необходимо анализировать отдельно. Их нельзя автоматически приравнивать к обычным digital goods.
Какие ошибки чаще всего лишают компанию 95%-ного вычета
Большинство проблем можно предотвратить еще на этапе проектирования сделки. Ниже — типовые ошибки, которые особенно опасны.
Ошибка 1. Считать льготой 95% оборота
Почему опасно: вычет относится к qualifying profit, а не к общей сумме invoice.
Что делать: отдельно рассчитывать прибыль по каждой соответствующей операции.
Ошибка 2. Применять 95% ко всей прибыли компании
Почему опасно: у компании могут быть другие виды деятельности, не подпадающие под KVK 10/1-i.
Что делать: вести отдельную бухгалтерскую аналитику.
Ошибка 3. Фактически импортировать товар для турецкого рынка
Почему опасно: обычный импорт и реализация внутри Турции не превращаются в qualifying transit trade только из-за иностранного поставщика.
Что делать: заранее определить таможенный режим.
Ошибка 4. Не сохранить логистические документы
Почему опасно: компания не может доказать, куда фактически перемещался товар.
Что делать: хранить CMR, B/L, AWB и другие применимые документы вместе со сделкой.
Ошибка 5. Не иметь supplier invoice
Почему опасно: невозможно нормально доказать закупку товара и себестоимость.
Что делать: получать корректный документ в момент покупки.
Ошибка 6. Не подтвердить иностранного покупателя
Почему опасно: непонятно, кому была совершена продажа и соответствует ли сторона требованиям режима.
Что делать: сохранять контракт, sales invoice и оплату.
Ошибка 7. Перевести прибыль в Турцию после дедлайна
Почему опасно: это может лишить компанию права на вычет за соответствующий период.
Что делать: установить внутренний дедлайн раньше срока годовой декларации.
Ошибка 8. Получать деньги от третьих лиц без основания
Почему опасно: платежная цепочка перестает совпадать с договорной.
Что делать: заранее документировать участие третьего плательщика.
Ошибка 9. Не вести отдельный расчет прибыли
Почему опасно: невозможно объяснить сумму 95%-ного вычета в декларации.
Что делать: вести project accounting или другую отдельную аналитику.
Ошибка 10. Создавать документы только после запроса налоговой
Почему опасно: возникают противоречия в датах, суммах и фактических обстоятельствах.
Что делать: собирать transaction file во время совершения сделки.
Как подготовиться к налоговой проверке транзитной компании
Задача бизнеса — не «пройти проверку любой ценой», а заранее иметь доказательства того, что заявленная налоговая льгота соответствует реальной операции.
Самая надежная подготовка начинается до первой сделки.
Необходимо:
- Определить, соответствует ли модель KVK 10/1-i.
- Проверить стороны сделки.
- Подготовить корректные договоры.
- Получить supplier invoice.
- Документировать оплату.
- Сохранить логистические документы.
- Подготовить sales invoice.
- Связать платеж покупателя с продажей.
- Отдельно рассчитать qualifying profit.
- Проконтролировать поступление прибыли в Турцию.
- Сверить бухгалтерский учет.
- Сформировать transaction file.
Если весь процесс построен таким образом, налоговой не нужно объяснять сделку только словами директора.
Коммерческая модель читается непосредственно из документов.
Кто должен готовить документы: директор или бухгалтер
Право на налоговый вычет невозможно доказать усилиями одного SMMM, если операционная команда не сохранила документы по сделке.
Работу правильнее разделить.
Директор или операционная команда
Отвечают за коммерческую часть:
- договоры;
- поставщиков;
- покупателей;
- invoices;
- логистику;
- банковские подтверждения;
- передачу информации бухгалтеру.
SMMM
Использует полученные документы для:
- бухгалтерского учета;
- расчета прибыли;
- отдельной аналитики;
- подготовки налоговой отчетности;
- оценки применения KVK 10/1-i в рамках бухгалтерского сопровождения.
Собственник
Контролирует, чтобы бизнес не зависел от памяти одного сотрудника и чтобы ключевые условия режима выполнялись до дедлайна.
Подробнее о распределении обязанностей разобрано в материале о том, как правильно выстроить работу с турецким бухгалтером.
Можно ли открыть компанию в Турции специально под transit trade
Да, международная торговля может быть основной деятельностью новой турецкой компании. Но открывать юридическое лицо только из-за привлекательной цифры «95%» рискованно.
До регистрации необходимо понять:
- кто будет поставщиком;
- кто будет покупателем;
- какой товар продается;
- через какие страны он перемещается;
- какой банк будет обслуживать расчеты;
- какие суммы предполагаются;
- есть ли санкционные ограничения;
- как будет подтверждаться экономическая сущность;
- кто ведет бухгалтерию;
- как формируется прибыль;
- как она будет переводиться в Турцию.
Если компания только планируется, сначала имеет смысл изучить, как иностранцу открыть компанию в Турции и какую корпоративную структуру выбрать под международную торговлю.
Регистрация компании — самый простой этап. Сложнее выстроить устойчивую банковскую и документальную модель.
Налоговая льгота 95% не отменяет банковский Compliance
Налоговая система и банковский Compliance — независимые процессы.
Компания может полностью соответствовать требованиям KVK 10/1-i и при этом получить от банка запрос на документы по международной операции.
Банк может интересоваться:
- товаром;
- страной происхождения;
- поставщиком;
- покупателем;
- UBO;
- конечным использованием;
- маршрутом;
- источником денег;
- санкционными ограничениями;
- экономическим смыслом сделки.
95%-ный налоговый вычет не превращает запрещенную или непрозрачную торговую операцию в допустимую.
Если компания работает с европейскими товарами и рынками России или СНГ, отдельно необходимо учитывать банковские и санкционные риски. Подробнее об этом — в материале про транзит европейских товаров через Турцию в Россию и СНГ.
Как Smart Consulting сопровождает транзитную компанию
Наиболее безопасный момент анализировать налоговую льготу — до того, как подписан первый крупный контракт и отправлены деньги.
После совершения операции возможности изменить договорную и логистическую структуру значительно ограничены.
Сопровождение транзитной компании может включать:
- анализ бизнес-модели;
- предварительную оценку применимости KVK 10/1-i;
- структурирование документооборота;
- организацию transaction files;
- взаимодействие с SMMM;
- раздельную аналитику транзитных операций;
- контроль банковских подтверждений;
- контроль срока перевода прибыли в Турцию;
- подготовку пакета документов по каждой сделке;
- подготовку компании к yoklama;
- сопровождение запросов налоговой;
- контроль международной торговой структуры.
Задача — не обещать компании льготу независимо от обстоятельств, а заранее понять, соответствует ли конкретная модель требованиям закона и может ли бизнес документально это доказать.
Планируете транзитную торговлю через турецкую компанию? Самый безопасный момент проверить право на 95%-ный вычет — до первой сделки. Smart Consulting может разобрать маршрут товара, договоры, банковские расчеты и бухгалтерскую модель и сформировать систему документов, подтверждающую каждую операцию.
Главный принцип налоговой льготы для транзитных компаний
Налоговая экономия возникает не потому, что в названии бизнеса написано «transit trade» и не потому, что товар связан с Турцией.
Она возникает из конкретной сделки, которая соответствует требованиям законодательства.
Поэтому последовательность должна выглядеть так:
бизнес-модель → поставщик → покупатель → товар → маршрут → договоры → платежи → бухгалтерский расчет → перевод прибыли в Турцию → применение вычета.
Если эту цепочку можно показать документами, 95%-ный вычет становится понятным элементом налогового учета.
Если же документы собираются задним числом, стороны сделки не совпадают, маршрут невозможно восстановить, а прибыль смешана со всеми доходами компании, привлекательная льгота превращается в налоговый риск.
Главный вывод: 95% — это не «дешевая ставка для транзитной фирмы», а налоговый вычет для документально подтвержденной квалифицируемой международной торговой прибыли.
FAQ
Что означает налоговая льгота 95% для транзитной торговли в Турции?
Это означает, что при выполнении условий KVK 10/1-i компания может вычесть из базы по kurumlar vergisi 95% прибыли от qualifying transit trade. Речь идет именно о прибыли, а не о 95% оборота, выручки или самого налога. Остальные доходы компании продолжают облагаться по применимым к ним правилам.
Какой налог фактически платит транзитная компания в Турции?
Универсальной ставки «1,25% для транзитных компаний» не существует. При стандартной ставке kurumlar vergisi 25% и полном применении 95%-ного вычета математическая нагрузка на соответствующую qualifying profit может составить около 1,25%. Но реальный корпоративный налог зависит от всей декларации, расходов, других доходов и налоговых корректировок компании.
Какие условия нужно выполнить для вычета 95%?
Прибыль должна относиться к предусмотренной законом транзитной торговле или соответствующему внешнеторговому посредничеству. Необходимо выполнить требования к иностранным сторонам сделки, статусу товара и его обращению, корректно включить прибыль в учет и перевести соответствующую прибыль в Турцию до окончания срока подачи годовой декларации по kurumlar vergisi.
Какие документы подтверждают транзитную торговлю?
Практически используются договоры с поставщиком и покупателем, supplier и sales invoices, спецификации, банковские SWIFT, выписки, CMR, Bill of Lading, Air Waybill или другие транспортные документы, а при использовании таможенного склада — antrepo documentation. Также необходим бухгалтерский расчет прибыли и подтверждение ее своевременного поступления в Турцию.
Может ли товар проходить через Турцию и сохранить льготу?
Да, физическое нахождение товара в Турции само по себе не всегда исключает вычет. Важен его таможенный статус. Если товар помещен в gümrüklü antrepo, не введен в свободное обращение и затем отправлен зарубежному покупателю при выполнении остальных условий, прибыль может соответствовать KVK 10/1-i.
Можно ли хранить транзитный товар на таможенном складе в Турции?
Да. Разъяснения 2026 года предусматривают пример, в котором иностранный товар находится в gümrüklü antrepo в Турции и впоследствии продается за рубеж. При отсутствии ввода в свободное обращение и при выполнении остальных требований такая операция может сохранить право на 95%-ный вычет.
Когда прибыль от транзитной торговли нужно перевести в Турцию?
Соответствующую qualifying profit необходимо перевести в Турцию не позднее крайнего срока подачи годовой декларации по kurumlar vergisi за применимый период. Это критическое условие режима. Если необходимая сумма поступает позднее, последующий перевод сам по себе не восстанавливает право на вычет за уже завершенный период.
Нужно ли проходить проверку налоговой в офисе для получения льготы?
Нет. Отдельная обязательная офисная проверка не является специальным условием KVK 10/1-i. Но компания может проходить обычный yoklama, e-Yoklama или последующую налоговую проверку. Поэтому фактическая деятельность, юридический адрес, документы и объяснение бизнес-модели должны соответствовать реальному положению дел.